
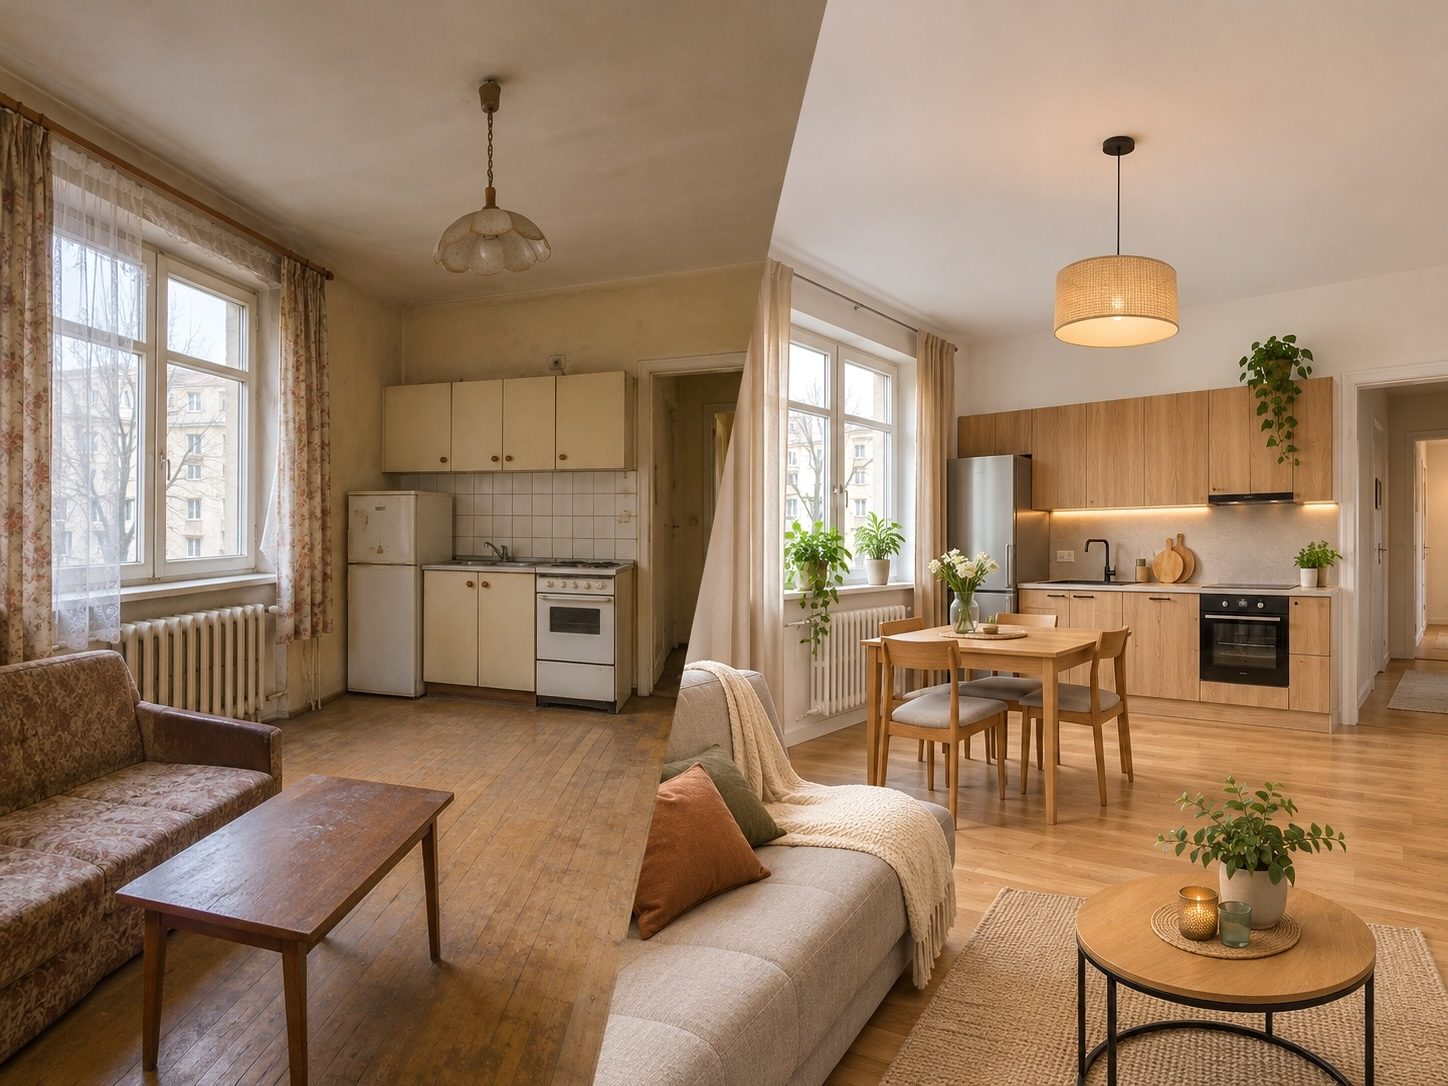
Flipowanie mieszkań polega na zakupie mieszkania z zamiarem jego odsprzedaży w stosunkowo krótkim czasie i osiągnięcia zysku. Fliper szuka nieruchomości, dla której potrafi przygotować opłacalny plan: kupić ją za odpowiednią cenę, poprawić jej stan lub atrakcyjność i znaleźć nabywcę. O wyniku decyduje jednak cały rachunek, obejmujący również remont, finansowanie, utrzymanie i sprzedaż.
Co to jest flip mieszkania?
Flip mieszkania to pojedyncze przedsięwzięcie prowadzące od zakupu lokalu do jego odsprzedaży. „Flipowanie”, „flipping mieszkań” i „flipy mieszkaniowe” opisują tę samą formę krótkoterminowego inwestowania. Szersze określenie „flipping nieruchomości” może dotyczyć również domów.
W typowym flipie mieszkanie zostaje wyremontowane lub wykończone, a następnie trafia ponownie na rynek. Zakres prac zależy jednak od lokalu i pomysłu na sprzedaż. Czasem wystarczy odświeżenie wnętrza, a czasem potrzebna jest wymiana instalacji i gruntowna przebudowa.
Sam remont nie definiuje flipa. Istotny jest zamiar zakupu w celu dalszej sprzedaży. Mieszkanie można też odsprzedać bez remontu, jeśli warunki zakupu i sprzedaży pozwalają na uzyskanie dodatniego wyniku po uwzględnieniu kosztów.
Określenie „mieszkanie na flipa” oznacza lokal rozważany do takiego przedsięwzięcia. Nie jest potwierdzeniem okazji. Niska cena może wynikać z wad, których usunięcie okaże się droższe, niż początkowo zakładasz.
Kim jest fliper i czym zajmuje się inwestor?
Fliper, nazywany również flipperem nieruchomości, organizuje przedsięwzięcie od znalezienia mieszkania do sprzedaży. Analizuje zakup, przygotowuje budżet, koordynuje prace i zajmuje się sprzedażą samodzielnie albo z pomocą innych osób. Nie musi osobiście remontować lokalu ani wykonywać zdjęć do ogłoszenia. Powinien natomiast rozumieć, jak te działania wpływają na koszty, termin i oczekiwaną cenę.
Fliper może korzystać z własnych środków i wtedy sam pełni również rolę inwestora. Może też współpracować z inwestorem kapitałowym, który zapewnia część lub całość finansowania. W tym drugim modelu trzeba ustalić zarówno zakres pracy flipera, jak i zasady zwrotu środków, wynagrodzenia oraz podziału zysku lub straty.
Inwestor finansujący flipa i osoba kupująca gotowe mieszkanie pełnią różne role. Pierwszy uczestniczy w finansowaniu przedsięwzięcia na uzgodnionych warunkach. Druga nabywa lokal, na przykład po to, żeby w nim zamieszkać lub go wynajmować.
Współpraca nie musi oznaczać podziału zysku po połowie, choć model 50/50 jest popularny w Polsce. Udział we wniesionych środkach, wykonana praca i sposób rozliczenia to odrębne kwestie do uzgodnienia. Równie ważne jest określenie, kto podejmuje decyzje, gdy remont drożeje albo mieszkanie nie sprzedaje się w planowanym terminie.
Jak przebiega flipowanie mieszkania?
1. Znalezienie lokalu i pomysłu na sprzedaż
Analiza zaczyna się od pytania, kto może kupić to mieszkanie po zakończeniu prac i dlaczego miałby je wybrać. Odpowiedź wpływa na zakres remontu, standard wykończenia i cenę, którą warto sprawdzić na lokalnym rynku.
Przykładowo lokal z osobną, ciemną kuchnią może zyskać na wygodniejszym układzie. Zanim jednak przyjmiesz w kalkulacji wyższą cenę za mieszkanie po zmianach, trzeba sprawdzić, czy taki układ da się wykonać i jakie formalności będą potrzebne. Jeżeli cały pomysł zależy od jednej przebudowy, jej niewykonalność może zmienić ocenę zakupu.
2. Sprawdzenie nieruchomości i policzenie kosztów
Oględziny powinny pomóc ustalić rzeczywisty zakres prac. Ślady wilgoci, stan instalacji czy nierówne podłogi mogą oznaczać wydatki niewidoczne na zdjęciach. Ocenę techniczną warto oprzeć na oględzinach osoby, która potrafi rozpoznać takie problemy i oszacować ich skutki.
Równolegle trzeba wyjaśnić stan prawny oraz warunki zakupu i wydania mieszkania. Jednym ze źródeł jest księga wieczysta. Jej treść można przeglądać w oficjalnym systemie EKW, znając numer księgi; zasady dostępu opisuje Ministerstwo Sprawiedliwości (link otwierany w nowym oknie). Sama księga nie zastępuje sprawdzenia pozostałych dokumentów i sytuacji osób korzystających z lokalu.
Na tym etapie powstaje też budżet. Cena, za którą mieszkanie zostało wystawione w ogłoszeniu, nie jest dowodem ceny możliwej do uzyskania przy sprzedaży. Porównuj podobne lokale, ich stan, położenie i układ, a tam, gdzie masz dostęp, również ceny zawartych transakcji.
3. Ustalenie finansowania i warunków współpracy
Potrzebne środki obejmują więcej niż zakup. Muszą wystarczyć na kolejne płatności za prace, materiały i utrzymanie lokalu, zanim pojawi się przychód ze sprzedaży.
Jeśli współpracujesz z inwestorem, przed zakupem ustalcie, kto i kiedy zapewnia środki, co obejmuje budżet oraz jak postąpicie w razie dopłat, opóźnienia lub straty. Przy finansowaniu dłużnym trzeba uwzględnić koszt i warunki finansowania, w tym konsekwencje przedłużenia przedsięwzięcia. Nie każdy produkt finansowy pasuje do każdego planu zakupu i odsprzedaży.
4. Zakup, przejęcie mieszkania i wykonanie prac
Po zakupie i przejęciu lokalu przychodzi czas na realizację zaplanowanych prac. Pomaga szczegółowy zakres uzgodniony z wykonawcami: co ma zostać zrobione, w jakim standardzie, za jaką kwotę i w jakim terminie.
Każdą istotną zmianę warto oceniać również przez jej wpływ na sprzedaż. Droższy materiał nie musi zwiększyć ceny mieszkania o tyle, ile kosztuje jego zastosowanie. Z kolei oszczędność na usunięciu usterki może skutkować poprawkami i sporem z kupującym.
5. Przygotowanie oferty sprzedaży i negocjacje
Gotowe mieszkanie wymaga rzetelnego ogłoszenia, zdjęć, dokumentów i prezentacji. Nabywca powinien rozumieć, co kupuje i jakie prace zostały wykonane.
Zainteresowanie ogłoszeniem pomaga oceniać założenia. Mała liczba zapytań może wynikać z ceny, zdjęć lub ograniczonego popytu na dany typ lokalu. Powtarzające się uwagi podczas oględzin mogą ujawnić problem, którego wcześniej nie uwzględniono. Warto rozpatrywać te sygnały łącznie, zamiast zakładać, że wystarczy dłużej czekać na kupującego.
6. Sprzedaż i rozliczenie
Ostateczny wynik można ocenić po uwzględnieniu rzeczywistej ceny sprzedaży i wszystkich kosztów. Przy współpracy dochodzi rozliczenie środków wniesionych przez strony oraz należnego wynagrodzenia lub udziału w zysku.
Zysk całego przedsięwzięcia nie jest automatycznie zarobkiem flipera. Część może przypadać inwestorowi, a rozliczenie zależy od przyjętego modelu i umowy.
Skąd bierze się potencjalny zysk z flipa?
Potencjalny zysk może wynikać z korzystnej ceny zakupu, poprawy funkcjonalności lokalu, wykończenia mieszkania od dewelopera albo przygotowania gotowego wnętrza dla osoby, która nie chce organizować remontu. Te czynniki mogą występować razem.
Wyobraź sobie mieszkanie wymagające remontu, w którym kupujący musiałby sam znaleźć ekipę, zamówić materiały i dopilnować prac. Po rzetelnym remoncie otrzymuje lokal gotowy do użytkowania. Fliper wykonuje tę pracę organizacyjną i ponosi związane z nią koszty oraz ryzyko. Wyższa cena sprzedaży musi pokryć te wydatki, żeby przedsięwzięcie przyniosło zysk.
Różnica między ceną sprzedaży a ceną zakupu nie pokazuje pełnego wyniku. Trzeba jeszcze odjąć pozostałe koszty. Nawet mieszkanie sprzedane drożej niż kupione może ostatecznie przynieść stratę.
Założenia można sprawdzić w Kalkulatorze flipa, wpisując własne kwoty i porównując wynik przy zmianie ceny sprzedaży lub kosztów. Obliczenie porządkuje rachunek, ale nie potwierdza, że mieszkanie sprzeda się za przyjętą cenę.
Jakie koszty i ryzyka trzeba uwzględnić?
Budżet powinien obejmować cały okres od zakupu do sprzedaży. Poszczególne pozycje zależą od nieruchomości, sposobu finansowania i sytuacji podatkowej.
| Obszar | Co uwzględnić w analizie |
|---|---|
| Zakup | Cena mieszkania, koszty obsługi transakcji, opłaty i podatki właściwe dla danego zakupu, ewentualne pośrednictwo |
| Prace i wyposażenie | Robocizna, materiały, transport, wywóz odpadów, wyposażenie i poprawki |
| Utrzymanie | Opłaty administracyjne, media, ubezpieczenie i inne wydatki w okresie posiadania lokalu |
| Finansowanie | Odsetki, prowizje i inne opłaty wynikające z przyjętego finansowania |
| Sprzedaż | Przygotowanie ogłoszenia, zdjęcia, ewentualne pośrednictwo i pozostałe koszty sprzedaży |
| Rozliczenie podatkowe | Obciążenia wynikające z formy prowadzenia przedsięwzięcia i właściwych zasad opodatkowania |
Osobno zaplanuj rezerwę na nieprzewidziane wydatki. Rezerwa to środki przewidziane na możliwe koszty, a nie faktura, która na pewno się pojawi. W prognozie trzeba jasno określić, jaką jej część zakładasz wykorzystać; przy rozliczeniu sprawdzić rzeczywiste wydatki. Dzięki temu nie policzysz tej samej kwoty dwukrotnie.
Podatków nie warto sprowadzać do jednej stawki stosowanej do każdego flipa. Ministerstwo Finansów w informacji o zbyciu nieruchomości (link otwierany w nowym oknie) wyraźnie wskazuje zakres zasad dotyczących sprzedaży poza działalnością gospodarczą. Nie należy automatycznie przenosić ich na handel mieszkaniami. Sposób rozliczenia konkretnego przedsięwzięcia warto ustalić z księgowym lub doradcą podatkowym przed zakupem.
Najważniejsze ryzyka często łączą się ze sobą. Dodatkowa praca może podnieść koszt remontu i opóźnić sprzedaż. Opóźnienie zwiększa opłaty za utrzymanie oraz może zwiększyć koszt finansowania. Jeżeli w tym samym czasie trzeba obniżyć cenę, kilka zmian jednocześnie zmniejsza wynik.
Własną analizę warto więc przeliczyć dla mniej korzystnych założeń: niższej ceny sprzedaży, droższych prac i dłuższego terminu. Zobacz wtedy, czy nadal wystarcza środków na dokończenie przedsięwzięcia i jak zmienia się jego wynik. Dodatni wynik w jednym wariancie nie oznacza, że każde odchylenie od planu będzie do udźwignięcia.
Czym flip różni się od wynajmu mieszkania?
We flipie zakup służy przede wszystkim odsprzedaży, a wynik zależy od ceny uzyskanej przy wyjściu z przedsięwzięcia i poniesionych kosztów. Przy wynajmie lokal pozostaje w posiadaniu właściciela i ma przynosić przychód z udostępniania go najemcom.
Ta różnica zmienia sposób oceny mieszkania. Lokal atrakcyjny do wynajmu nie musi być dobrym kandydatem na flipa po uwzględnieniu kosztów zakupu, remontu i ponownej sprzedaży.
Wynajem bywa rozważany, gdy sprzedaż się przedłuża, ale wymaga osobnego rachunku. Trzeba sprawdzić możliwy czynsz, koszty, warunki finansowania i to, czy strony współpracy mogą dłużej utrzymywać środki w nieruchomości. Samo stwierdzenie „w razie czego wynajmiemy” nie rozwiązuje problemu nieudanej sprzedaży.
Od czego zacząć poznawanie flipowania?
Zacznij od jednego rodzaju mieszkania i konkretnego obszaru, który możesz poznać. Porównaj oferty, obejrzyj lokale i sprawdź, co rzeczywiście odróżnia mieszkania tańsze od droższych. Do pierwszej kalkulacji potrzebujesz uzasadnienia ceny sprzedaży, zakresu prac oraz oszacowania wszystkich kosztów.
Przy każdym ważnym założeniu zapisz, skąd pochodzi. Wycena wykonawcy daje inną podstawę do budżetu niż pobieżny szacunek na podstawie zdjęć. Cena z podobnego ogłoszenia jest inną informacją niż cena zakończonej transakcji. Ten prosty podział pomaga zobaczyć, które niewiadome trzeba wyjaśnić przed decyzją.
Jeśli chcesz prowadzić flipa, kolejnym krokiem jest zebranie planu, budżetu i zasad finansowania w spójną ofertę. Możesz poznać tę ścieżkę na stronie Flipwestor dla fliperów.
Jeśli rozważasz finansowanie przedsięwzięcia prowadzonego przez inną osobę, potrzebujesz przede wszystkim zrozumieć jej założenia, doświadczenie i proponowane warunki. Od tej perspektywy zaczyna się strona Flipwestor dla inwestorów.